
SK hynix signe un trimestre record grâce aux mémoires pour l’IA : ce que révèlent les résultats
SK hynix a annoncé un chiffre d’affaires record de 104 615,5 milliards de wons et un bénéfice opérationnel de 83 333,8 milliards au troisième trimestre, avec une marge opérationnelle de 80 %. Les ventes de HBM4 et de mémoires pour serveurs IA progressent, tandis que des contrats à long terme couvriraient plus de la moitié des capacités prévues pour 2027-2028. Ces chiffres confirment la vigueur actuelle de la demande, mais ne garantissent pas la pérennité des prix ou des marges.
Bayna Markets est une plateforme d'actualités et d'analyses des marchés financiers.
Sujets recherchés
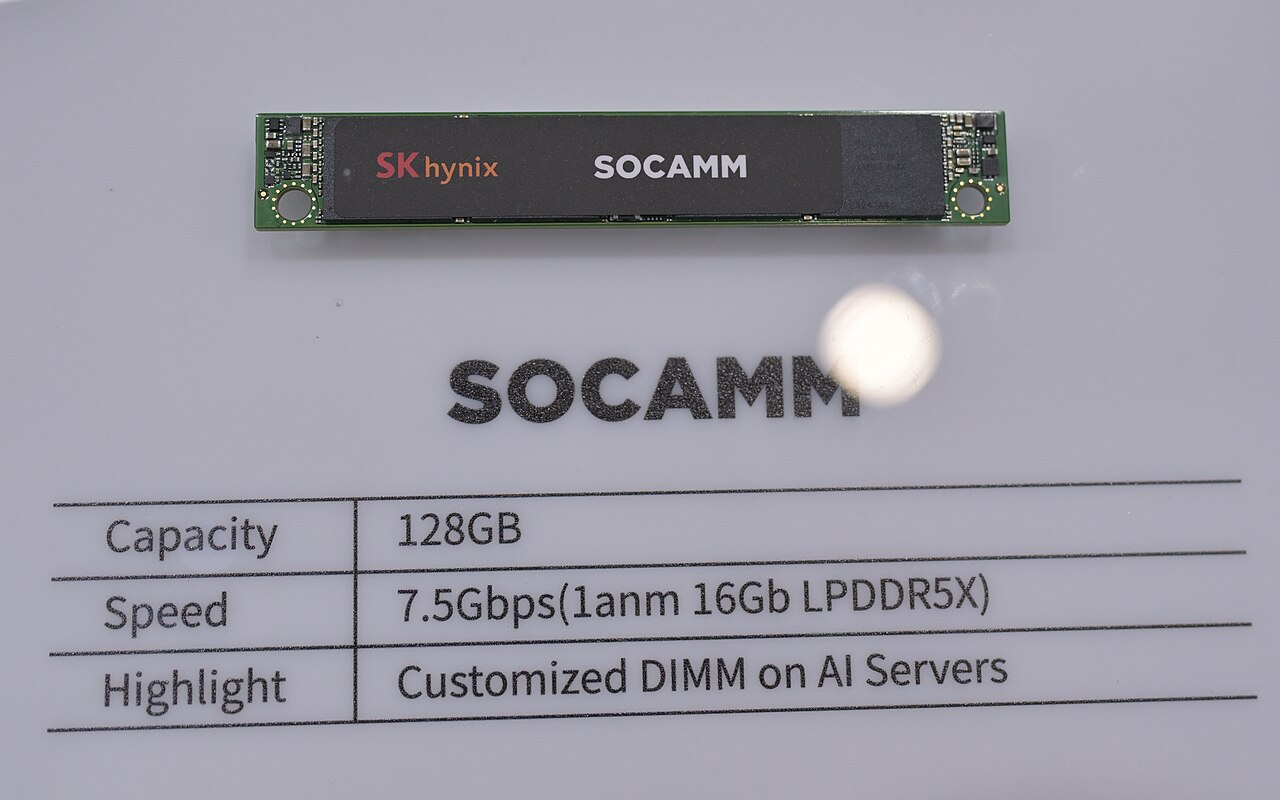
Photo : 4300streetcar / Wikimedia Commons · CC BY 4.0 (https://creativecommons.org/licenses/by/4.0/)
Le 28 octobre, SK hynix a publié des résultats préliminaires records pour le troisième trimestre 2026 : 104 615,5 milliards de wons de chiffre d’affaires et 83 333,8 milliards de bénéfice opérationnel. Par rapport au trimestre précédent, les revenus ont progressé de 32 % et le résultat opérationnel de 38 %, pour une marge de 80 %. Sur un an, les hausses annoncées atteignent environ 328 % et 632 %. Les comptes restent préliminaires, avant la fin de l’examen indépendant ; les chiffres peuvent donc encore évoluer.
Le groupe attribue cette performance à la hausse des prix de plusieurs mémoires, portée par la demande liée à l’intelligence artificielle, ainsi qu’au poids accru des produits à forte valeur ajoutée. Dans la DRAM, il cite la progression des DDR5 pour serveurs et le démarrage des livraisons de HBM4. Dans la NAND, les ventes de SSD d’entreprise à 321 couches destinés aux centres de données ont augmenté. La vague d’investissements dans les centres de données profite ainsi non seulement aux accélérateurs, mais aussi à la mémoire rapide et au stockage nécessaires aux serveurs d’IA.
Le point stratégique concerne HBM4. SK hynix indique que les expéditions ont commencé et prévoit que ce produit devienne la principale génération au quatrième trimestre, dépassant HBM3E en volumes et en revenus. Il s’agit d’une prévision de l’entreprise, pas d’un résultat déjà constaté. Le groupe prévoit d’accroître rapidement ses capacités HBM4 et de renforcer son offre de DDR5 et de LPDDR5 SOCAMM pour les serveurs d’IA. La capacité à produire à grande échelle, selon les spécifications et les délais demandés, sera aussi importante que la demande annoncée.
Pour 2027 et 2028, des accords d’approvisionnement de long terme couvriraient plus de 50 % des capacités de production prévues, selon l’entreprise. Ces contrats peuvent améliorer la visibilité et faciliter la planification des investissements. Ils ne signifient toutefois pas que toute la production est réservée à prix fixe ni que les marges actuelles sont garanties : les clients, les prix et les clauses détaillées ne figurent pas dans le communiqué. Il faut donc y voir un signal d’engagements sur plusieurs années, pas une garantie des revenus ou bénéfices futurs.
SK hynix a également annoncé des retours aux actionnaires d’environ 100 000 milliards de wons pour 2026, combinant dividendes et rachats d’actions. Le conseil a notamment approuvé un rachat de 20 000 milliards de wons, dont une partie destinée à être annulée. Cette enveloppe illustre la génération de trésorerie, mais doit être mise en regard des investissements nécessaires pour augmenter les capacités. Dans une industrie cyclique et très capitalistique, l’équilibre entre nouvelles usines, équipements et distribution aux actionnaires reste déterminant.
Les marchés ont réagi favorablement : l’Associated Press a rapporté une hausse d’environ 7 % du titre à Séoul après la publication, dans un contexte de progression du Kospi. Un mouvement sur une séance ne préjuge pas des bénéfices futurs. Pour la technologie mondiale, ces comptes apportent une preuve concrète que la demande d’IA soutient actuellement les fournisseurs de mémoire. Ils rendent aussi les valorisations sensibles à tout ralentissement des dépenses des groupes cloud ou à des retards dans la construction des centres de données.
Les risques restent importants. Les prix de la mémoire ont historiquement connu de forts cycles ; une hausse de l’offre ou un changement du mix produit peut comprimer les tarifs. Les investissements exigent du temps, de l’énergie et des équipements spécialisés, tandis que la technologie et la concurrence peuvent modifier les parts de marché. Il faut aussi distinguer résultat opérationnel et résultat net : le bénéfice net annoncé de 39 775,6 milliards de wons est inférieur à celui du trimestre précédent, malgré la progression du résultat opérationnel, ce qui rappelle l’influence des autres postes comptables.
En somme, le troisième trimestre confirme la vigueur exceptionnelle actuelle de SK hynix et le rôle croissant des mémoires dans la chaîne de valeur de l’IA. Il ne prouve pas que cette croissance est permanente ni que l’action est sous-évaluée. Les investisseurs suivront les prix, les contrats et les livraisons, la montée en puissance de HBM4, les dépenses d’usines, les résultats des concurrents et les comptes définitifs après audit. Analyse fondée sur les informations disponibles au 28 octobre 2026 ; ce texte n’est ni un conseil financier ni une prévision de cours.
Sources
- SK hynix: النتائج المالية الرسمية للربع الثالث 2026
- Yonhap: نتائج SK hynix القياسية ومحركات نمو الذاكرة
- AP: تفاعل الأسواق الآسيوية مع نتائج SK hynix
Sources vérifiées le :


